
物価上昇や賃上げが進む中、中小製造業では材料費、人件費、電力費などの上昇が経営を圧迫しています。
収益を確保するためには、上昇したコストを適切に販売価格へ反映する「価格転嫁」が重要です。
一方で、価格転嫁を申し入れたくても、どの程度の値上げが必要なのか、取引先に何を根拠として説明すればよいのか、悩んでいる企業も少なくありません。
私は現在、中小製造業の価格転嫁支援に取り組んでいます。今回は、価格転嫁を進めるための第一歩として製品別原価を把握する方法を具体例とともに解説します。
原材料、人件費等上昇の状況|価格転嫁が必要な背景
資源に乏しい日本、基本的には原材料の大元である原油や食料など、多くを輸入に頼っています。
昨今の円安の状況では、国内のモノの価格は上昇するしかありません。
電力代もしかりです。
また、人件費は少子化による労働力の減少、子育て支援、物価上昇に負けない賃金UP等、国として人件費UPを進めてきた背景があります。
中小製造業にとっては、材料費や人件費、電力費の上昇は、製造原価を押し上げ、利益を圧迫する要因となります。
なので、価格転嫁は実施して当然の取組みであり、国、自治体も支援に乗り出している状況となっています。
価格転嫁の最初のステップ : 自社の原価の状況を知る
「毎年の決算があるので、損益計算書(P/L)や、貸借対照表(B/S)で、大きくは理解できている」
という状況かもしれませんが、これでは自社の原価を把握しているということにはなりません。
ただ単に、各科目の費用の状況や、費用のトータルが原価、ということではなく、
ここでいう自社の原価、というのはもう少し細かく算出した、
「製品別の原価」
となります。
この、製品別の原価を把握している中小製造業が、意外と少ないというのが私の実感です。
会社の収支は、個々の製品の売価と原価の積み重ねによって構成されます。
この1つ1つの売価と原価を明確にすること、これが収支を理解する第1歩となります。
おのずと、①利益が出ている製品と②利益が出ていない製品、③売れば売るほど収支が悪化する製品、を明確にし、ポイントを絞り収益改善の取組みをする必要がありますが、これができていない会社が多いということです。
製品の売価は見積書で明確になっていますので、各製品の原価の明確化が必要ということになります。
変動費の算出
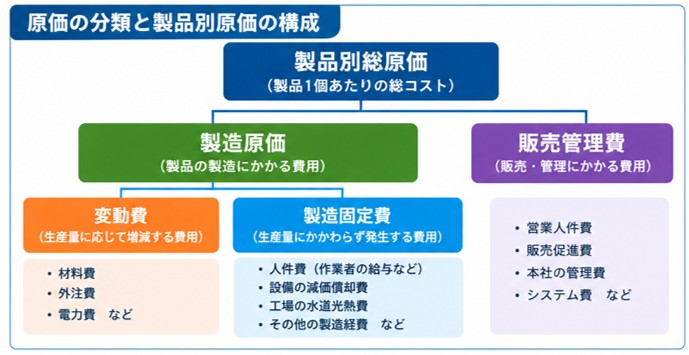
まず、製品別の原価を把握するには、製品別の変動費の算出が必要となります。
この変動費は、製品を生産するのに比例的に必要になる費用、販売・生産数量に応じて費用が増加していく費用のことで、
大きくは、材料費、外注費であり、これは、1個当たりの費用の計算が可能なものになります。
材料費を算出するには、例えば、樹脂材料であれば、
樹脂部品1個の材料費(円) = 樹脂材料の単価(円/g)×部品の重量(g)
で算出が可能になります。
変動費が算出できれば、製品1個当たりの限界利益が算出できます。
限界利益 = 売価 ー 変動費
この限界利益で固定費をまかなうことになりますが、採算性の一つの指標となります。
製造固定費分の算出
変動費以外の製造費用については、1個当たりの算出は難しいですね。
ですので、業務を行う際に必要な作業時間、作業日数などを用いて、単位時間、単位日数の1単位ごとの固定費を算出し、その製品を生産するのに必要な時間、日数を掛け合わせ、1製品当たりの固定費を算出します。
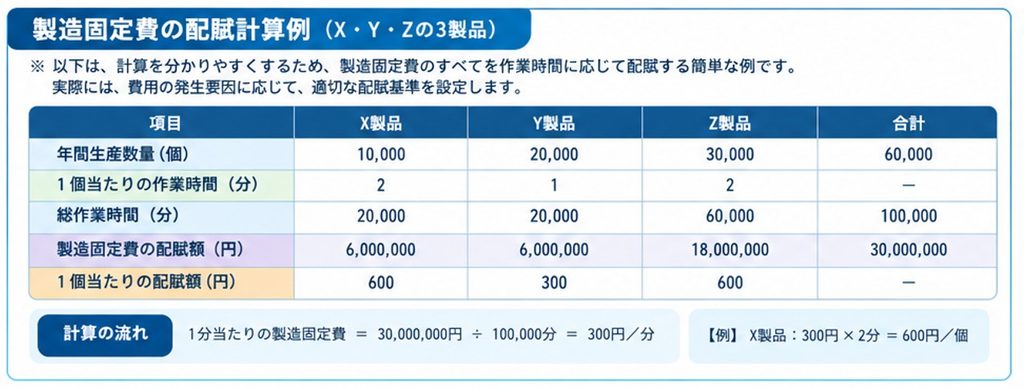
以下は、計算方法を理解しやすくするため、製造固定費のすべてを作業時間に応じて配賦する簡単な例です。
実際には、人件費、設備の原価償却費、電力費など、それぞれの費用の発生の要因に応じて振り分けの基準を設定します。
A社は製品x、y、zの3品種を生産しており、年間の生産台数、(作業時間)を以下とします。
x:10,000個 (2分/1個)
y:20,000個 (1分/1個)
z:30,000個 (2分/1個)
A社での人件費、電力費、減価償却費、諸経費 など製造固定費を30,000,000円とします。
なお、ここでは計算を簡単にするため、これらの製造固定費をすべて作業時間に応じて配賦するものとします。
この場合、簡単に、A社における単位時間(分)当たりの製造固定費を算出すると以下になります。
30,000,000円 /(10000個×2分+20000個×1分+30000個×2分)
= 30,000,000円 / 100,000分
= 300円/分
となります。
これは、A社の年間の生産状況を見ると、1分の作業に対して、製造固定費が300円かかっている、
ということになります。
x製品、y製品、Z製品、それぞれ、2分、1分、2分が、生産に必要な時間なので、製造固定費は、
x:300円×2分 = 600円/1個
y:300円×1分 = 300円/1個
z:300円×2分 = 600円/1個
となります。
ちなみに、年間の台数をかけて、総和しますと、
600円×10,000個(x) + 300円×20,000個(y) + 600円×30,000個 (z) = 30,000,000円
で、製造固定費の総額と合っていますね、もちろん、合うように分当たりの固定費を算出しましたので。
この、分当たりの費用のことを、レート、分レート、チャージ、賃率、などと呼ばれています。
ちなみに、上記は理解しやすいように、超シンプルな例を挙げていますが、実際には、設備で減価償却費が違ったり、製造ラインで作業者の人数が大きく違ったりした場合など、
状況に応じて算出方法、基準が変わります。
販売管理費
販売管理費についても、製品別の売上高、製造原価、営業工数など、費用の発生実態に応じた基準で配賦します。どの基準が適切かは、製品の特性や販売方法によって異なります。
①生産要素が強い場合は、上記のように販売管理費の分レートを算出し、作業時間を掛け合わせ算出
する方法や、
②製品ごとの販売管理費を個別に算出することが難しい場合は、材料費+製造固定費の金額をベースにし按分する
③製品により営業負担が違う場合は、営業にかかわる工数で按分する
といった方法があります。販売管理費についても、製品別の売上高、製造原価、営業工数など、費用の発生実態に応じた基準で配賦します。
以上のステップにより、
製品別総原価 = 変動費 + 製造固定費 + 販売管理費
により算出可能となります。
この製品別の総原価と販売価格を比較し、それぞれの収益状況の把握が可能となります。
費用の単位を細分化するなど、さらに詳細に原価を算出しようとすれば可能ですが、その分管理工数もかかりますので、
自社の生産方法に適した、手間のかからない方法で、継続的に原価を算出していくようにしていきましょう。
今回のまとめ
今回は、価格転嫁を進めるための第一歩として、製品別原価の把握方法を解説しました。
価格転嫁を申し入れる際には、材料費や人件費などの上昇を説明するだけでなく、自社製品の原価を把握し、価格改定の根拠を整理することが重要です。
次回は、把握した原価情報をどのように価格転嫁の交渉につなげるのか、具体的な進め方を解説したいと思います。
製品別原価の算出や価格転嫁についてお困りのことがありましたら、お問い合わせページよりご連絡をお願いします。
ご質問やコメントなども、よろしくお願いします。
今回もブログを読んでいただき、ありがとうございます。



コメント