
前回のブログでは、中小企業での価格転嫁の重要性と、
その第一歩である、製品別原価の算出の具体的な方法について説明をしました。
中小製造業の価格転嫁|まずは製品別原価を把握する | イリイコンサルティング合同会社
今回は、基本的な原価の把握としての製品別原価を理解してからの、具体的な価格交渉のステップについてお伝えしていきたいと思います。
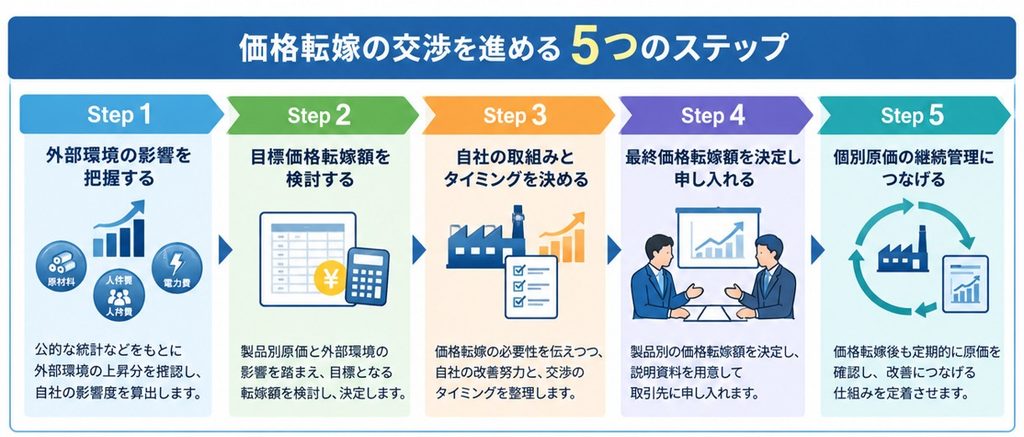
Step1 : 外部環境としての各費用の上昇分を知り、自社の影響度を試算する
Step2 : 転嫁額の目標値を決める
Step3 : 自社での取組みと価格転嫁タイミングを検討する
Step4 : 価格転嫁額の最終決定と、申し入れ時の説明内容を考える
Step5 : 価格転嫁を一過性で終わらせず、個別原価の継続管理につなげる
が主な流れになりますが、以下にもう少し詳しく説明していきたいと思います。
Step1 : 外部環境としての各費用の上昇分を知り、自社の影響度を試算する
原材料価格や人件費の上昇、部品や設備費用の上昇など、前述したように自社の努力だけでは吸収しきれない費用上昇により、収支が厳しくなっています。
その状況を明確に示すことができるのが、最低賃金や企業物価指数などです。
これらは、政府や日本銀行が算出した公の数字であり、状況を説明するには非常に納得性の高いものとなります。
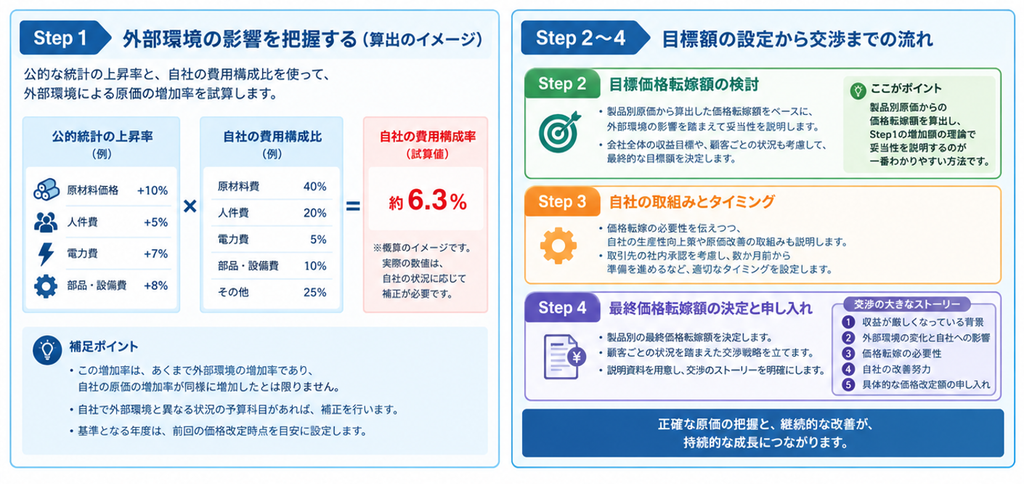
①各費用の項目で、直近10年間で、公の数字で何%上がっている
また、
②当社にて各費用の割合が、全体の費用に対して何%である
ということがわかれば、すべての費用項目について、それぞれの増加分と構成比率を掛け合わせ、総和することで、当社の費用増加率が算出できます。
前回のブログにて算出した、製品別原価の製造固定費、販売管理費にその増加率をかけ合わせれば、増加した絶対値を算出することが可能となります。
なお、この増加率はあくまで、外部環境の増加率であり貴社の原価の増加率が同様に増加したこととは全く同じではありませんので、自社で外部環境と違った状況である予算科目があれば、その場合は補正することをおすすめします。
また、増加率算出に際しては、基準となる年度を決めておかないといけません。
例えば、2020年に単価を決定してから変更していないのであれば2020年を基準にする、などです。
以上により、自社の費用の増加率を明確にすることができます。
貴社の努力とは別なところで、環境の影響で原価が算出した比率にて増加しているという説明になります。
Step2 : 転嫁額の目標値を決める
前回のブログの内容とStep1で、製品別原価と外部環境による自社原価の増加率の算出ができました。
それぞれを見た時に、下のような価格転嫁額の切り口がでてきます。
前回ブログ:製品別原価からは、販売単価と比較して、製品の黒字化+自社利益分の増額
Step1:外部環境変化による増加率 ⇒ 計算上の貴社の原価の増加率
以上より、
前回ブログからは、
「自社の製品別の原価を算出した際に、原価が非常に厳しい状況になっており、赤字の製品もあるので、この製品については何円の価格転嫁をお願いしたい」
Step1からは、
「外部環境の変化により、これらの製品について原価の増加率が何%分となっている、よって、何円の価格転嫁をお願いしたい」
あと、今後の自社の財務的な目標を考慮し、全体での価格転嫁による目標の収支向上額を考えた上で、
上記の2つの切り口からの具体的な目標となる転嫁額を検討し、決定をしていきましょう。
一番わかりやすい例としては、製品別原価からの価格転嫁額を算出し、Step1の増加額の理論で妥当性を説明する、
ということが挙げられます。
Step3:自社での取組みと価格転嫁タイミングを検討する
価格転嫁を申し入れる際に重要なのが、自社での取組みも明確に宣言することです。
外部環境の変化で収益が厳しくなっている状況下、
外部環境の悪化分を、すべてを転嫁してくださいとお願いをすることももちろん可能ですが、より相手に寄り添った方が交渉としては受け入れられやすくなると感じています。
私は、電機メーカーの原価推進部署で価格転嫁を受ける側の立場にいました。
価格転嫁を受ける企業としては、もちろん収益への影響が生じますが、
それを受ける担当者としては、反対に原価低減を推し進めている背景があります。
価格転嫁による単価UPについて、上司や決裁権者、また、原価部門への説明など、その承認を得ることが必要になりますので、
担当者の稟議での負担を減らすためにも、申し入れに際しては、自社での取組み分も明確にすることが、価格転嫁交渉をスムーズに進める一つのポイントとなります。
また、受ける側にも収支計画があり、見通し管理を行っていますので、例えば数か月前など、期間的な猶予を持った申し入れを行うことも重要なポイントになります。
Step4:価格転嫁額の最終決定と、申し入れ時の説明内容を考える
これまで検討、計算してきた内容を踏まえて、最終的な機種別の価格転嫁額を決定していきます。
①当社として収益改善を図りたい売上高 (黒字化、利益確保)
②製品別の収支(赤字製品の黒字化)
③外部環境による原価増加率(増加率分の価格転嫁)
④自社での取組み分
この時に、顧客ごとの状況なども考慮に入れるのも良いと思います。
A社は全般的に収支が厳しい、B社は以前に単価上昇をしてくれている
なども考慮にいれて、顧客別の戦略を考えるのも良いと思います。
合わせて、価格転嫁目標額と、最低限これだけは転嫁したいという額の2段構えで考えておくのも良いと思います。
目標額で申し入れはするものの、決着がつかない場合の為にスムーズに決着を図るための準備をしておくことが1つのテクニックとなります。
実際に説明する際の大きなストーリーが以下となります。
①昨今の原材料、人件費、電力費等の上昇により当社の収支が厳しくなっている。
②日銀や政府の指標を見るとそれぞれ上昇しており、我が社としても a%相当、原価が増加していると試算している。
③こうした原価上昇の影響を踏まえ、対象製品で b%程度の価格改定をお願いしたいと考えている。
④一方、当社としても、案件xや、案件yといった、生産性向上策を進め、継続的な原価改善に取り組んでいく。
⑤以上を踏まえ、対象製品についてc円の価格改定をお願いしたい。また、今後の生産性向上に向けても、引き続きご協力をお願いしたい。
といった具合になると思います。
申し入れを受ける担当者も、自社内で説明し承認が必要になるので、説明資料は、担当者が社内で使いやすいように、わかりやすく整備し、提供するのも価格転嫁を成功させる1つのポイントとなります。
Step5:価格転嫁を一過性で終わらせず、個別原価の継続管理につなげる
価格転嫁をするためだけの個別原価算出ではないと考えています。
毎月は難しいかもしれませんが、4半期ごとや半年ごとなど、原価に変動がないか確認するとともに、
原価レートは毎年算出し、製品別の収支を明確化し、収支改善の施策をとっていくことが重要となります。
事業の収支は個別製品原価の積上げです。
いつも把握できていることを心掛けたいですね。
価格転嫁での収益改善を成長戦略の原資とし、改善、改革を推進する
価格転嫁の具体的な方法についてポイントをまとめてきましたが、価格転嫁は一時的に収益を改善する手段だと私は考えています。
価格転嫁だけでは継続した事業競争力の向上にはなりません。
事業を継続し、成長させていくためには、事業競争力の向上が必要であり、品質、納期、原価など、強みを伸ばしつづけなければなりません。
今回の価格転嫁を1つの経過点とし、そこで確保した利益を品質向上、生産性向上、人材育成、設備等など、今後の事業の成長に向けた投資を行い、
事業の継続と拡大を目指していくことが重要と考えており、また具体的なアドバイスもさせていただいています。
やることはすべてやった、と考えてしまえば成長はありません。
改善は無限です。
業務改善、改革を引き続き、強く進めていきましょう。
今回のまとめ
今回は、価格転嫁のポイントについてまとめました。
製品別の原価、収支を明確にしていくことをスタートとし、公の費用上昇の数字も使いながら、
交渉のストーリーを立てていくことが重要となります。
価格転嫁の機運は高まっています。ぜひとも取り組んでいただくとともに、
更なる事業の成長に向けた、改善、改革を推し進めていただきたいと考えています。
まずは、価格転嫁の交渉がうまくいくことを切に願っております。
なお、具体的な原価算出や、価格転嫁交渉方法など、わからないことがありましたら、お気軽にお問合せページよりご連絡をお願いします。
また、ご質問やコメントなども、よろしくお願いします。
今回も最後まで読んでいただき、ありがとうございました。



コメント